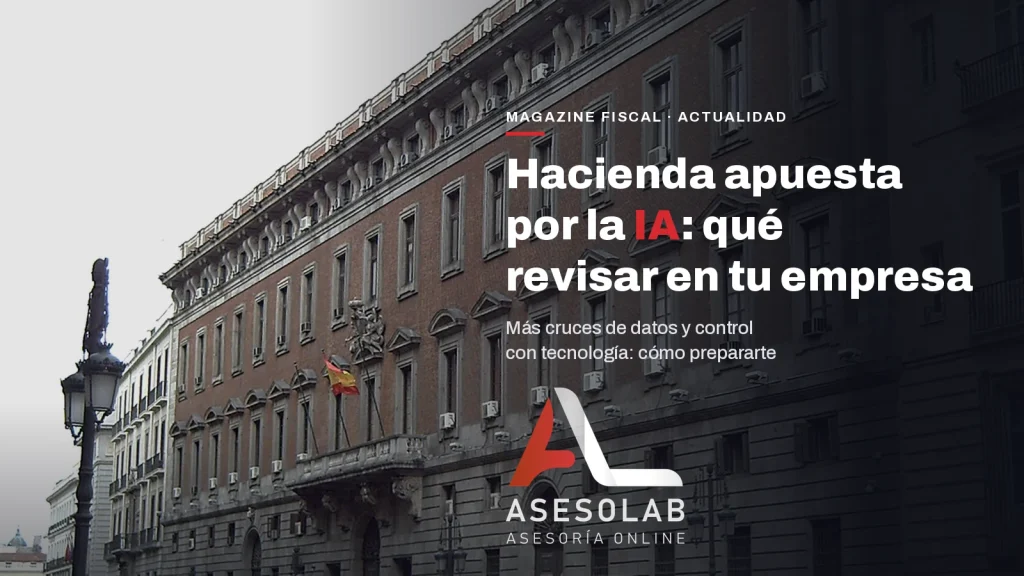
La inteligencia artificial en Hacienda ha pasado de ser un debate técnico a una promesa pública. El 30 de octubre de 2026, el nuevo director de la Agencia Tributaria, Antonio Ansón, defendió en su primer discurso ante los inspectores que la tecnología y la IA son una palanca para modernizar la institución y combatir el fraude. La pregunta que importa a una empresa o a un autónomo es otra: qué cambia en su día a día y qué conviene tener ordenado antes de que llegue una carta.
Respuesta corta: hoy la Agencia Tributaria afirma que no usa IA de forma determinante en sus procedimientos de control y que siempre hay una persona que valida. Lo que sí crece es el análisis masivo de datos para decidir a quién revisar. Por eso lo práctico no es temer a la IA, sino que tus declaraciones, facturas y justificantes cuadren entre sí.
Qué ha dicho exactamente el director de la Agencia Tributaria
Ansón habló en Toledo, al clausurar el congreso de inspectores de Hacienda del Estado, según recogen EFE (elDiario.es) y la agencia que difunde PressDigital. elEconomista lo titula como más control con tecnología e IA y mayor apoyo al contribuyente. En esencia, el discurso dejó cuatro ideas:
- La IA tiene, en sus palabras, un «potencial transformador extraordinario», pero también estará a disposición de quienes defraudan.
- La soberanía tecnológica y la ciberseguridad son cuestiones estratégicas: la independencia de la Agencia depende de mantener el control efectivo sobre su tecnología.
- Planteó si la separación tradicional entre perfiles jurídicos y tecnológicos seguirá siendo suficiente, es decir, más equipos que mezclen ambos mundos.
- Cuanto más procesen las máquinas, más importará contar con profesionales que cuestionen los resultados y asuman la responsabilidad de la decisión.
Conviene distinguir anuncio de norma. En las crónicas que hemos podido contrastar no aparece un calendario, una cifra de inversión ni una medida aprobada con fecha de entrada en vigor. Son líneas de dirección, no obligaciones nuevas para ti. Ninguna cambia hoy tus plazos ni tus modelos.
Inteligencia artificial en Hacienda: qué hace hoy según su propia sede
La página oficial de la AEAT sobre inteligencia artificial (actualizada en diciembre de 2025) es la fuente más fiable y matiza mucho el titular:
- Dice que hoy no hay ningún uso de IA determinante en los procedimientos de control, ni técnicas de IA en la tramitación de inspecciones o comprobaciones limitadas.
- Reconoce herramientas de análisis masivo de datos, que según ella no son IA, para el análisis de riesgos previo a los controles, siempre valoradas por funcionarios.
- Se compromete a que sus actuaciones automatizadas no descansen exclusivamente en el resultado de un sistema de IA y a una supervisión humana en todas las fases.
- Cita como usos actuales los asistentes virtuales, los avisos en Renta Web por posibles errores en rendimientos del trabajo y los avisos a posibles no declarantes del IRPF.
Traducido: lo que se refuerza no es un «inspector robot» que sanciona solo, sino la capacidad de seleccionar mejor y más rápido a quién se revisa. Por eso el riesgo práctico es que una incoherencia que antes pasaba inadvertida ahora salte antes.
Qué cambia con la inteligencia artificial: cruces de datos y riesgos de inspección
Más tecnología significa que el cruce entre fuentes se hace con menos esfuerzo. Estos son los puntos donde un desajuste se ve antes:
- Tus ventas frente a lo que declaran tus clientes. El modelo 347 (operaciones con terceros que superan 3.005,06 € en el año) permite comparar lo que declaras con lo que declaran ellos.
- Cobros electrónicos. TPV, plataformas y bancos informan a Hacienda. Si tus ingresos declarados quedan por debajo, aparece la diferencia. Lo desarrollamos en qué sabe Hacienda de tus ingresos y en Bizum y Hacienda.
- Coherencia entre modelos. IVA trimestral (303) frente al resumen anual (390), retenciones (111, 115) frente al resumen anual (190, 180) y estos frente a la contabilidad y al Impuesto sobre Sociedades.
- Sociedad y socio. Sueldo del administrador, préstamos y facturas entre socio y sociedad. Si te afecta, mira operaciones vinculadas entre socio y sociedad.
- Gastos atípicos. Un gasto muy superior al de empresas parecidas de tu sector, o un patrón raro de facturas, puede marcarte como perfil de riesgo.
Errores frecuentes que ahora se detectan antes
No son errores nuevos. Lo que cambia es la rapidez con la que afloran:
- Deducir gastos personales o con afectación parcial como si fueran 100 % de la actividad.
- Deducir IVA de facturas incompletas o sin soporte que acredite el servicio.
- No declarar ingresos cobrados por vías que dejan rastro: TPV, plataformas de venta, alquileres o criptoactivos.
- Presentar un modelo informativo con importes distintos a los de las declaraciones periódicas.
- Retribuir al socio-administrador sin cobertura estatutaria o sin documentar la operación.
Un ejemplo hipotético: una SL declara 120.000 € de ventas en sus 303, pero tres clientes grandes incluyen en su 347 compras a esa sociedad por 138.000 €. La diferencia de 18.000 € no implica fraude, puede ser una factura rectificativa o un desfase de fechas, pero es justo el tipo de discrepancia que genera un requerimiento. Si lo tienes explicado y documentado, se cierra en un trámite. Si no, puede abrirse una comprobación.
Cómo prepararte: qué revisar y qué documentar
La mejor defensa es previa y es aburrida: que los números cuadren y que cada cifra tenga papel detrás. Una rutina razonable:
- Concilia cada trimestre ventas contabilizadas, ventas declaradas en el 303 y cobros reales en banco, TPV y plataformas.
- Revisa tus datos fiscales en la sede electrónica de la AEAT antes de presentar. Si hay una cifra que no reconoces, averigua de dónde sale.
- Guarda el soporte de cada gasto relevante: factura completa, contrato o justificante que acredite que está vinculado a la actividad y el medio de pago.
- Documenta las operaciones con socios y partes vinculadas: contrato, valor de mercado y acuerdo de junta cuando proceda.
- Corrige a tiempo. Si detectas un error antes de que te lo pidan, presentar la declaración complementaria suele costar un recargo menor (art. 27 de la Ley General Tributaria: 1 % más 1 % por cada mes completo de retraso, hasta 12 meses, con reducción del 25 % si pagas a tiempo). Tras un requerimiento, esa vía se cierra.
- Controla las notificaciones electrónicas. Un aviso sin leer corre plazo igual. Te explicamos cómo actuar en requerimiento de Hacienda a tu empresa y cómo detectar señales en cómo saber si Hacienda te está investigando.
Si ya estás en un procedimiento, la clave es no contestar a ciegas. En inspección de Hacienda a tu empresa explicamos las fases y los plazos.
Y el apoyo al contribuyente, ¿qué supone?
El discurso incluyó también la idea de canales más sencillos y procedimientos mejor diseñados, y la prensa recoge el nuevo teléfono único de atención. Si el sistema avisa de errores antes de presentar (ya lo hace en Renta Web), el contribuyente que revisa sus datos se ahorra regularizaciones. La tecnología puede ayudar al que cumple tanto como controlar al que no.
Preguntas frecuentes
¿Puede Hacienda sancionarme solo porque lo diga un algoritmo?
No, según su propia sede: las actuaciones automatizadas no pueden descansar en exclusiva en el resultado de un sistema de IA y una persona valida las recomendaciones. Cualquier sanción exige un procedimiento con trámite de audiencia y derecho a alegar.
¿Hay nuevas obligaciones para mi empresa por este anuncio?
Ninguna por ahora. Es una declaración de líneas estratégicas, sin norma publicada ni calendario. Las obligaciones que sí tienes están en el calendario del contribuyente y en los modelos habituales.
¿Qué perfiles tienen más riesgo de ser seleccionados?
Los que presentan incoherencias entre modelos, diferencias entre ingresos declarados e informados por terceros, márgenes o gastos muy distintos a los de su sector u operaciones con socios sin documentar. Depende de cada actividad y de cada caso.
¿Qué hago si ya he cometido un error en una declaración anterior?
Valorar presentar una declaración complementaria o una solicitud de rectificación antes de que Hacienda te lo requiera. Cada caso tiene su cálculo de recargos e intereses, así que conviene revisarlo con un abogado fiscalista.
¿Puedo usar yo también IA para mi contabilidad?
Sí, como apoyo para clasificar facturas o detectar descuadres, pero la responsabilidad de lo que se presenta es tuya. Revisa siempre el resultado antes de firmar y conserva los justificantes originales.
Qué hacer ahora
Antes del cierre del ejercicio es buen momento para pasar una revisión de coherencia entre ventas, modelos y contabilidad, y para dejar documentadas las operaciones con socios. En Asesolab, despacho de abogados fiscalistas, hacemos esa revisión previa para que, si Hacienda cruza tus datos, ya tengas la explicación preparada. Agenda una consultoría.
Fuentes: Agencia Tributaria, página sobre inteligencia artificial; elDiario.es / EFE, 30/10/2026; PressDigital, 30/10/2026; elEconomista. Imagen destacada: Real Casa de la Aduana (Madrid), sede histórica del Ministerio de Hacienda. Foto: Luis García / Wikimedia Commons (CC BY-SA 2.5). Este artículo es informativo y no sustituye el asesoramiento sobre tu caso.

Abogado fiscalista en ASESOLAB, asesoría fiscal, laboral y contable para empresas y autónomos, con oficina en Madrid
Ver todos sus artículos
Últimos artículos
-
 Ley Beckham en 2026: requisitos, plazo de 6 meses y cuánto pagas de verdad
-
 Inteligencia artificial en Hacienda: qué cambia para tu empresa y cómo prepararte
-
 Regalos y cestas de Navidad de empresa: qué deduces (1 % de la cifra de negocios) y qué IVA e IRPF tocan
-
 Socio sin dividendos: si la junta no reparte el 25 %, puedes salir y cobrar tu parte
-
 Impuesto de Sociedades 2027: 17 % o 22 % según lo que factures en 2026