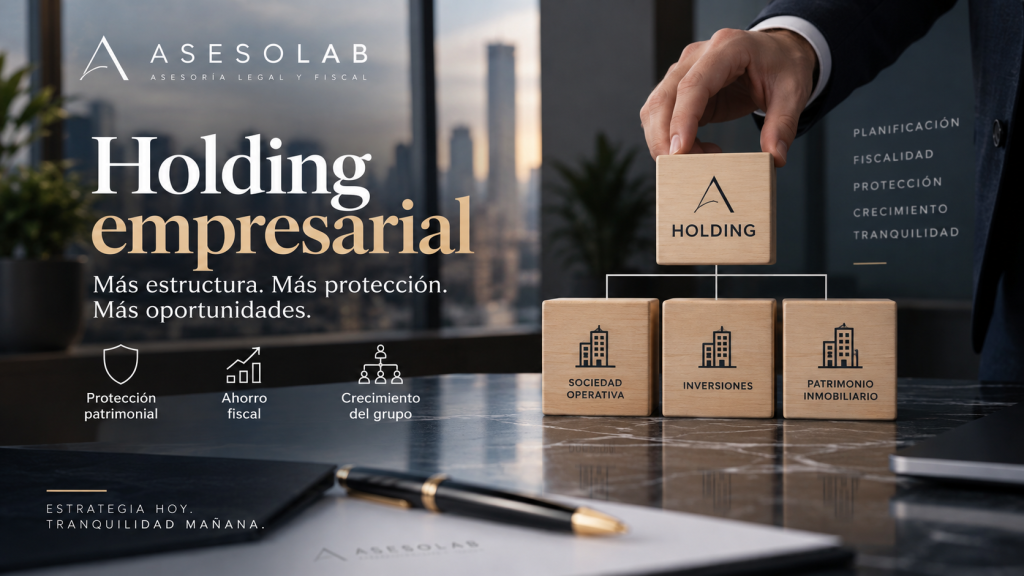
Una holding empresarial es una estructura societaria que permite organizar varias sociedades bajo una empresa matriz. Bien diseñada, puede facilitar la organización del grupo, mejorar la planificación fiscal y contribuir a separar y proteger determinadas áreas del patrimonio empresarial. Sin embargo, crear una holding no supone automáticamente pagar menos impuestos: para aprovechar correctamente sus ventajas fiscales es necesario analizar previamente la estructura, las participaciones y la actividad de cada sociedad.
¿Qué es una holding empresarial y cómo funciona?
Una holding empresarial es una sociedad cuya función principal consiste en participar y gestionar otras sociedades del grupo. De esta forma, el empresario puede organizar sus diferentes actividades bajo una estructura societaria común, facilitando la gestión, la planificación fiscal y la toma de decisiones.
La sociedad holding se sitúa en la parte superior de la estructura y mantiene participaciones en las sociedades operativas. Estas últimas continúan desarrollando sus respectivas actividades, mientras que la holding puede centralizar determinadas inversiones, participaciones y recursos del grupo.
Sin embargo, constituir una holding no significa automáticamente pagar menos impuestos. Para que la estructura resulte eficiente es necesario analizar previamente las participaciones, los beneficios generados, las necesidades de reinversión y la situación patrimonial del empresario.
Ventajas de crear una holding empresarial: ahorro fiscal y protección patrimonial
La creación de una holding empresarial puede ser especialmente interesante cuando un empresario dispone de varias sociedades, genera beneficios recurrentes o quiere separar el patrimonio acumulado de los riesgos derivados de la actividad empresarial.
Una estructura holding correctamente diseñada no consiste simplemente en constituir una sociedad adicional. Su verdadero valor reside en organizar el grupo empresarial desde una perspectiva fiscal, mercantil y patrimonial, permitiendo planificar dónde se desarrolla la actividad, dónde se acumulan determinados recursos y cómo se realizan futuras inversiones.
Protección patrimonial: separar patrimonio y actividad empresarial
Uno de los principales motivos para crear una holding empresarial es mejorar la organización y protección del patrimonio empresarial.
Una sociedad operativa está permanentemente expuesta a los riesgos propios de cualquier negocio: reclamaciones de clientes o proveedores, conflictos laborales, financiación bancaria, responsabilidades contractuales, procedimientos tributarios o dificultades económicas.
Mantener todo el patrimonio empresarial concentrado en la misma sociedad que desarrolla la actividad puede incrementar innecesariamente su exposición.
Mediante una estructura societaria correctamente planificada es posible separar diferentes actividades, inversiones y activos, evitando que todo el patrimonio empresarial quede concentrado en una única sociedad.
Esta planificación preventiva resulta especialmente relevante en el actual contexto de intensificación del control tributario y de las actuaciones de comprobación e inspección de la Agencia Tributaria. La estructura societaria debe estar correctamente diseñada, documentada y responder a motivos económicos y empresariales reales.
La protección patrimonial debe realizarse además antes de que exista un problema. Una holding no puede utilizarse para ocultar bienes, perjudicar acreedores o impedir el cobro legítimo de una deuda. La finalidad es organizar preventivamente el patrimonio y las actividades empresariales dentro del marco legal.
Exención del 95 % en determinados dividendos y plusvalías
El artículo 21 de la Ley del Impuesto sobre Sociedades establece una exención para determinados dividendos y rentas positivas procedentes de la transmisión de participaciones cuando se cumplen los requisitos establecidos legalmente.
Entre los requisitos generales se encuentra que la participación directa o indirecta alcance al menos el 5 % y que se cumpla el periodo de mantenimiento establecido por la norma.
Actualmente, el importe sobre el que resulta aplicable esta exención se reduce, con carácter general, en un 5 % en concepto de gastos de gestión de las participaciones. Por ello, habitualmente se habla de una exención efectiva del 95 %, siempre que se cumplan todos los requisitos exigidos para su aplicación.
Esto puede permitir que determinados beneficios generados por una sociedad operativa lleguen a la sociedad holding con una tributación adicional muy reducida y permanezcan dentro de la estructura empresarial para financiar nuevas inversiones o proyectos.
No significa que la empresa deje de pagar el 25 % de Impuesto sobre Sociedades sobre su beneficio ordinario. Esa afirmación sería fiscalmente incorrecta. El ahorro debe calcularse analizando la estructura completa y comparando la tributación de las distintas alternativas.
¿Cuándo interesa crear una holding empresarial?
No todos los empresarios necesitan una holding. Crear sociedades sin una verdadera necesidad puede generar más costes administrativos, contables y fiscales que ventajas.
Sin embargo, merece la pena estudiar una estructura holding cuando concurren circunstancias como disponer de dos o más sociedades, desarrollar diferentes líneas de negocio, generar beneficios recurrentes que se pretenden reinvertir, acumular patrimonio empresarial, planificar futuras adquisiciones o preparar una sucesión empresarial.
También puede ser especialmente útil cuando se pretende diferenciar claramente entre las sociedades que asumen el riesgo operativo y aquellas áreas del grupo destinadas a mantener determinadas inversiones o participaciones.
La decisión debe adoptarse después de comparar el coste de mantener la nueva estructura con el ahorro fiscal y las ventajas patrimoniales que potencialmente puede generar.
¿Cómo se crea una holding empresarial?
La creación de una holding requiere bastante más que constituir una nueva sociedad.
El primer paso consiste en realizar un análisis fiscal y societario de la estructura existente: sociedades, socios, porcentajes de participación, beneficios acumulados, activos, financiación y objetivos futuros del empresario.
Posteriormente debe determinarse cómo se integrarán las sociedades existentes bajo la nueva cabecera del grupo.
Dependiendo de la situación pueden plantearse diferentes operaciones societarias y de reestructuración. Su tratamiento fiscal debe estudiarse previamente, especialmente cuando se pretende aplicar alguno de los regímenes previstos por la Ley del Impuesto sobre Sociedades.
Por ello, una reorganización societaria nunca debería ejecutarse únicamente atendiendo al posible ahorro fiscal. Deben existir razones económicas y empresariales que justifiquen la estructura y debe analizarse previamente el impacto tributario de cada operación.
¿Cuánto cuesta crear una holding?
El coste de crear una holding depende de la situación de partida.
No es igual constituir una sociedad holding para un empresario que comienza una nueva estructura que reorganizar varias sociedades que ya están funcionando y que cuentan con patrimonio, reservas, trabajadores, financiación o diferentes socios.
Por este motivo, antes de realizar una reorganización debe estudiarse tanto el coste fiscal y jurídico de la operación como el ahorro potencial que puede producir durante los siguientes ejercicios.
El objetivo no debería ser simplemente «tener una holding», sino conseguir que la estructura genere una ventaja económica, organizativa o patrimonial suficientemente relevante para justificar su mantenimiento.
Holding empresarial y protección patrimonial: la planificación debe hacerse antes
Uno de los errores más frecuentes consiste en plantearse la protección patrimonial cuando el problema ya ha aparecido.
Una adecuada planificación societaria debe realizarse cuando las empresas funcionan normalmente y permite diseñar una estructura coherente con las actividades, inversiones y riesgos existentes.
Cuando ya existen deudas, embargos, procedimientos tributarios, situaciones de insolvencia o reclamaciones de acreedores, determinadas operaciones patrimoniales pueden tener consecuencias jurídicas y tributarias muy diferentes.
Por este motivo, planificación fiscal y protección patrimonial deben ser preventivas, transparentes y estar correctamente documentadas.
Uno de los errores más frecuentes consiste en plantearse la protección patrimonial cuando el problema ya ha aparecido.
Una adecuada planificación societaria debe realizarse cuando las empresas funcionan normalmente y permite diseñar una estructura coherente con las actividades, inversiones y riesgos existentes.
Cuando ya existen deudas, embargos, procedimientos tributarios, situaciones de insolvencia o reclamaciones de acreedores, determinadas operaciones patrimoniales pueden tener consecuencias jurídicas y tributarias muy diferentes.
Por este motivo, planificación fiscal y protección patrimonial deben ser preventivas, transparentes y estar correctamente documentadas.
Asesoramiento para crear una holding empresarial
En ASESOLAB analizamos la situación fiscal, societaria y patrimonial del empresario antes de recomendar una reorganización.
Estudiamos las sociedades existentes, las participaciones, los beneficios acumulados, los flujos de dividendos, los proyectos de inversión y los riesgos de cada actividad para determinar si una estructura holding puede aportar una ventaja real.
El objetivo es diseñar una estructura que combine planificación fiscal, organización empresarial y protección patrimonial, siempre dentro de la normativa vigente.
Si estás valorando la creación de una holding empresarial, el primer paso debería ser realizar un estudio previo de tu estructura actual y cuantificar las ventajas fiscales y patrimoniales que podría generar la reorganización.
Recent Posts
-
 Hacienda no puede liquidarte una y otra vez hasta acertar: el Tribunal Supremo pone límites al “doble tiro”
-
 Cómo cambiar de asesoría fiscal: guía para hacerlo sin problemas
-
 ¿Qué es una comunidad de bienes y qué ventajas fiscales tiene?
-
 Cómo saber si Hacienda te está investigando: consulta tus expedientes en Carpeta Ciudadana
-
 Capitalizar el paro para emprender: cómo funciona el pago único