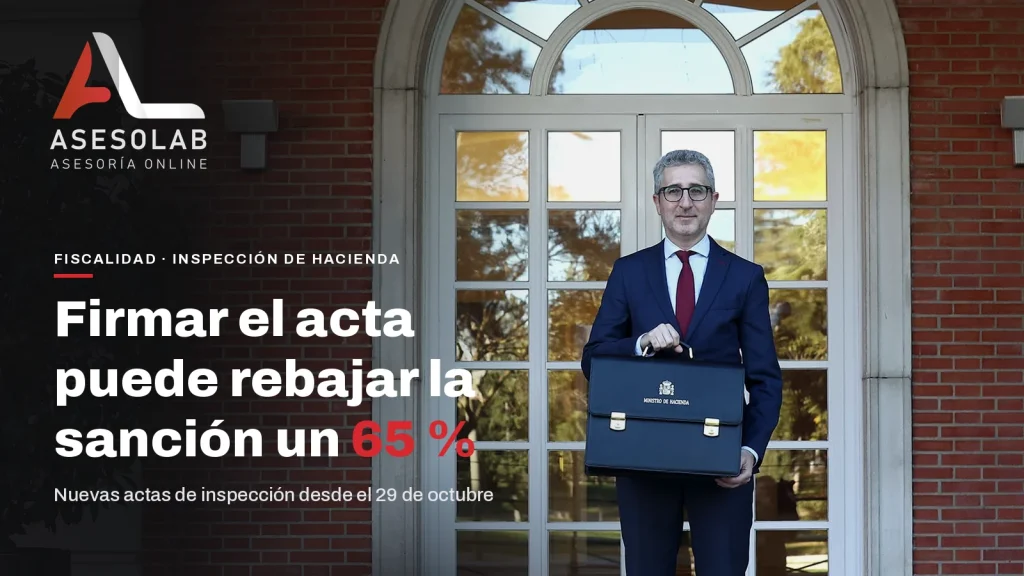
El acta de conformidad o disconformidad es el último documento que te pone delante la Inspección de Hacienda, y el que más dinero mueve. Con la misma regularización, una sanción de 30.000 euros puede quedarse en 10.500 o mantenerse entera, según lo que firmes ese día y lo que hagas en las semanas siguientes.
Desde hoy, 29 de octubre de 2026, además, las actas se firman de otra manera. La Resolución de 19 de octubre de 2026 de la Agencia Tributaria, publicada en el BOE del 28 de octubre, elimina los modelos oficiales de 2007 y regula la firma electrónica, también a distancia por videoconferencia. Afecta a cualquier empresa, autónomo o particular que tenga abierta una inspección de la Agencia Tributaria.
Acta de conformidad o disconformidad: la diferencia en pocas líneas
En el acta de conformidad aceptas los hechos y la propuesta de liquidación: la sanción baja un 30 % y otro 40 % si pagas en plazo y no recurres. En la de disconformidad no aceptas, tienes 15 días para alegar y conservas el recurso, pero sin reducción. El acta con acuerdo rebaja la sanción un 65 %.
Cuál te conviene depende del expediente. En el despacho lo decidimos caso a caso, con la propuesta del inspector delante.
Qué cambia en las actas de inspección desde el 29 de octubre de 2026
La resolución sustituye a la de 29 de noviembre de 2007 y produce efectos desde el día siguiente a su publicación. Estos son los cambios prácticos:
- Adiós a los modelos predeterminados. Las actas se elaboran con los sistemas informáticos de la Agencia Tributaria. Cada una lleva un número único, las páginas van numeradas y en todas aparece tu nombre o razón social y tu NIF.
- Firma electrónica presencial, con dispositivos que habilita Hacienda en sus oficinas.
- Firma a distancia en la Sede Electrónica, por videoconferencia u otro sistema con imagen y sonido simultáneos. Exige dos cosas: que la Administración decida usarla y que el compareciente dé su conformidad.
- Firma manuscrita cuando no se puedan usar medios electrónicos.
- Negativa a firmar. Si estás presente y te niegas, el acta lo recoge y se entiende notificada. Si no te presentas, Hacienda te envía un ejemplar por un medio que asegure la notificación.
- Documentos de ingreso. En las actas de conformidad o con acuerdo con resultado a ingresar, la Inspección te entrega los documentos para pagar (en la de acuerdo, cuando no se ha constituido depósito).
Lo que no cambia: los tres tipos de acta, los plazos de la Ley General Tributaria y las reducciones de la sanción. La resolución toca la forma de documentar el final de la inspección, no tus derechos ni las facultades del inspector.
Los tres tipos de acta, sus plazos y lo que pierdes con cada una
| Acta | Qué significa | Plazo | Reducción de la sanción | Recurso |
|---|---|---|---|---|
| Conformidad (A01) | Aceptas hechos y propuesta | La liquidación queda dictada si en 1 mes no se rectifica (art. 156 LGT) | 30 %, más 40 % si pagas en plazo y no recurres | Posible, pero pierdes el 30 % |
| Disconformidad (A02) | No firmas, firmas sin aceptar o no te presentas | 15 días para alegaciones (art. 157 LGT) | 0 | Reposición o económico-administrativo |
| Con acuerdo (A11) | Pactas valoraciones o conceptos indeterminados | La liquidación queda dictada si en 10 días no se rectifica (art. 155 LGT) | 65 % | Solo contencioso, por vicios del consentimiento |
Acta de conformidad (A01)
Firmas que estás de acuerdo con los hechos y con la propuesta. Si en un mes desde el día siguiente a la fecha del acta el órgano que liquida no te notifica otra cosa, la liquidación se entiende dictada en esos términos. Y hay una consecuencia que muchos descubren tarde: según el artículo 144.2 de la Ley General Tributaria, los hechos que aceptas en un acta se presumen ciertos y solo puedes rectificarlos probando un error de hecho. Después podrás discutir cómo se califican, pero no los hechos que diste por buenos.
Acta de disconformidad (A02)
Se extiende cuando no firmas, firmas sin aceptar la propuesta o no te presentas. El inspector adjunta un informe con los fundamentos de su propuesta y tienes 15 días para presentar alegaciones. Después, el órgano competente liquida y, si no te convence, tienes un mes para recurrir. La sanción no tiene reducción.
Acta con acuerdo (A11)
Solo cabe cuando hay que concretar conceptos jurídicos indeterminados o hacer estimaciones y valoraciones que no se pueden cuantificar con certeza: el valor de mercado de una operación vinculada, el porcentaje de afectación de un bien, una amortización discutible. Para firmarla necesitas constituir un depósito, aval o seguro de caución que cubra cuota, intereses y sanción. A cambio, la sanción baja un 65 %.
Cuánto pagas según el acta que firmes: ejemplo con cifras
Ejemplo hipotético. La Inspección regulariza a una sociedad 60.000 euros de cuota del Impuesto sobre Sociedades y propone una sanción del 50 %, es decir, 30.000 euros. La cuota y los intereses de demora se pagan en todos los escenarios; lo que cambia es la sanción.
| Escenario | Cálculo | Sanción final |
|---|---|---|
| Disconformidad y recurso | Sin reducción | 30.000 € |
| Conformidad, pero recurres | Se te exige el 30 % reducido | 30.000 € |
| Conformidad sin pagar en plazo | 30.000 × 0,70 | 21.000 € |
| Conformidad, pago en plazo y sin recurso | 21.000 × 0,60 | 12.600 € |
| Acta con acuerdo | 30.000 × 0,35 | 10.500 € |
Entre el peor y el mejor escenario hay 19.500 euros. La reducción del 40 % no se suma a la del acta con acuerdo (artículo 188.3 LGT), por eso el acuerdo se queda en 10.500 y no baja más.
Esos 19.500 euros no lo son todo. Si la regularización tiene un defecto serio (ejercicios prescritos, el plazo de la inspección superado, una interpretación que los tribunales ya han corregido), un recurso puede tumbar la cuota entera. En esos expedientes firmar en conformidad sale caro.
Cuándo conviene firmar el acta de conformidad
- Los hechos son ciertos y la norma aplicada es clara.
- Tus argumentos dependen de pruebas que no tienes o que no aportaste a tiempo.
- Puedes pagar en el plazo voluntario del artículo 62.2 LGT, o pedir aplazamiento o fraccionamiento con aval o seguro de caución antes de que venza. Así mantienes el 40 % adicional.
- Quieres cerrar el asunto rápido y sin años de litigio.
Cuándo es mejor el acta de disconformidad
- Hay ejercicios que podrían estar prescritos o el procedimiento ha superado los 18 meses (27 en algunos casos).
- El inspector da por probados hechos que no lo están o descarta documentación sin motivarlo.
- La cuestión es jurídica y hay doctrina del Tribunal Supremo o del TEAC a tu favor.
- La sanción no tiene culpa que la sostenga: actuaste con una interpretación razonable de la norma.
Tampoco es todo o nada. El reglamento de inspección permite documentar en actas distintas la parte de la propuesta que aceptas y la que discutes, de modo que la reducción se gana en lo primero sin renunciar a pelear lo segundo. Lo planteamos en el trámite de audiencia, antes de que el acta esté redactada.
Firmar el acta por videoconferencia: qué revisar antes de conectarte
Firmar a distancia te ahorra ir a la oficina. Lo que firmas vale exactamente igual. Antes de aceptar ese formato, revisamos con el cliente cinco puntos:
- Que tienes el borrador del acta y el informe con tiempo para leerlos, no en pantalla durante la llamada.
- Que la persona que firma tiene poder suficiente para representar a la sociedad en el procedimiento.
- Que el acta recoge tus manifestaciones. Si algo no consta, pídelo antes de firmar.
- Que recibes tu ejemplar en formato electrónico al terminar.
- Que tu asesor fiscal puede estar en la misma videoconferencia.
La videoconferencia es voluntaria para ti. Si prefieres firmar en la oficina, con papel o con el dispositivo de Hacienda, puedes hacerlo.
Errores que vemos en el despacho al firmar actas
- Firmar en conformidad para «quitarse el problema» y recurrir después: se pierde el 30 % y los hechos aceptados pesan en contra.
- Dejar pasar los 15 días de alegaciones del acta de disconformidad esperando a la liquidación.
- Pagar fuera del plazo voluntario y perder el 40 % por unos días.
- No revisar si la regularización arrastra a otros: socios, administradores o ejercicios posteriores.
Si el procedimiento está en una fase anterior, tienes el recorrido completo en nuestra guía sobre la inspección de Hacienda a una empresa. Y si lo que te preocupa es la multa, aquí explicamos cuánto puede sancionar Hacienda y cómo reducirla.
Preguntas frecuentes sobre las actas de inspección
¿Puedo recurrir si firmé un acta de conformidad?
Sí. Puedes recurrir la liquidación, pero Hacienda te exigirá el 30 % de reducción que se aplicó a la sanción, y los hechos que aceptaste solo se pueden rectificar probando un error de hecho. Por eso conviene decidir antes de firmar, no después. Si ya tienes la liquidación, lee cómo recurrir una liquidación de Hacienda.
¿Qué pasa si no firmo el acta de inspección?
Se tramita como acta de disconformidad. Si estás presente y te niegas, el acta lo recoge y se entiende notificada. Desde ese momento corren los 15 días para alegar.
¿Estoy obligado a firmar el acta por videoconferencia?
No. La firma a distancia requiere que Hacienda decida usarla y que tú des tu conformidad. Si no se puede firmar por medios electrónicos, se mantiene la firma manuscrita.
¿Puedo pagar a plazos y conservar la reducción del 40 %?
Sí, si solicitas el aplazamiento o fraccionamiento antes de que acabe el plazo voluntario, lo garantizas con aval o seguro de caución y no recurres la liquidación ni la sanción. Más detalles en qué deudas puede aplazar tu empresa.
¿Cuándo es firme un acta de conformidad?
Si en el plazo de un mes, contado desde el día siguiente a la fecha del acta, no te notifican un acuerdo que la rectifique, la liquidación se entiende dictada y notificada conforme a la propuesta.
¿El acta con acuerdo sirve en cualquier inspección?
No. Solo cuando la regularización depende de valoraciones, estimaciones o conceptos jurídicos indeterminados, y siempre con depósito, aval o seguro de caución. Si la discusión es sobre un hecho cierto, no hay nada que acordar.
Antes de firmar, que lo lea un abogado fiscalista
Lo que firmes en esa cita cuesta mucho deshacerlo después. En Asesolab revisamos la propuesta del inspector, el informe y el expediente, calculamos cada escenario y te decimos qué firmar y qué no. Trabajamos con empresas y autónomos de toda España desde nuestra asesoría fiscal en Madrid, y si tu sociedad necesita un seguimiento fijo, el Pack Empresas cubre la parte fiscal y contable todo el año.
¿Te han citado para firmar un acta? Agenda una consultoría y lo revisamos por llamada antes de la fecha.
Fuentes oficiales
- Resolución de 19 de octubre de 2026, de la Dirección General de la AEAT, relativa a las actas de la Inspección de los Tributos (BOE núm. 267, de 28 de octubre de 2026)
- Ley 58/2003, General Tributaria: artículos 62, 144, 155, 156, 157 y 188
- Real Decreto 1065/2007, Reglamento General de gestión e inspección tributaria
Fotografía: Pool Moncloa / Fernando Calvo (vía Wikimedia Commons, licencia de atribución), recortada y editada por Asesolab. El ministro de Hacienda, Arcadi España, en la escalinata del edificio del Consejo de Ministros. Imagen de uso editorial.

Abogado fiscalista en ASESOLAB, asesoría fiscal, laboral y contable para empresas y autónomos, con oficina en Madrid
Ver todos sus artículos
Últimos artículos
-
 Ley Beckham en 2026: requisitos, plazo de 6 meses y cuánto pagas de verdad
-
 Inteligencia artificial en Hacienda: qué cambia para tu empresa y cómo prepararte
-
 Regalos y cestas de Navidad de empresa: qué deduces (1 % de la cifra de negocios) y qué IVA e IRPF tocan
-
 Socio sin dividendos: si la junta no reparte el 25 %, puedes salir y cobrar tu parte
-
 Impuesto de Sociedades 2027: 17 % o 22 % según lo que factures en 2026