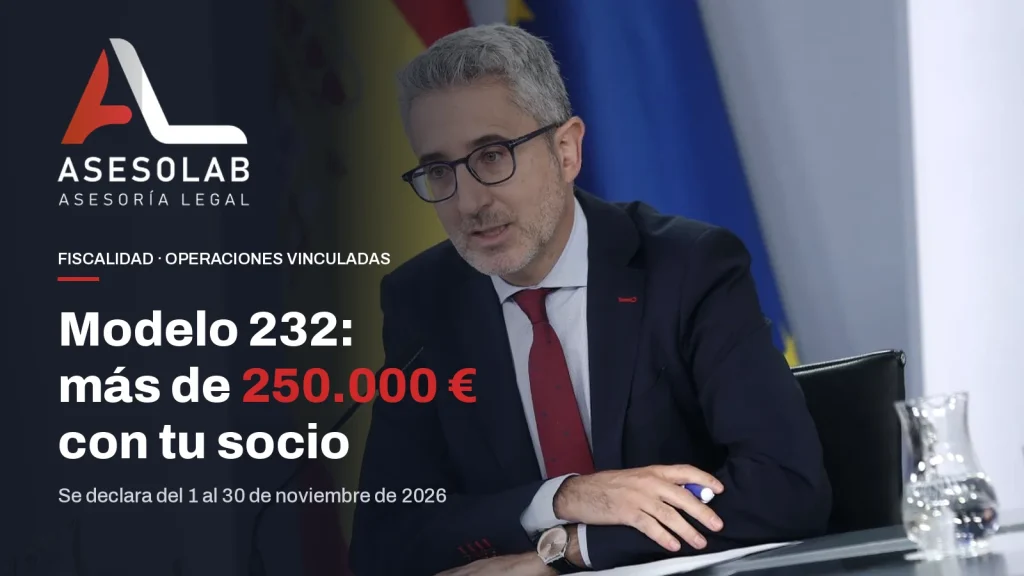
Si tu sociedad ha pagado a un socio más de 250.000 euros en 2025 entre facturas, alquileres u otras operaciones, este mes tiene una tarea pendiente: el modelo 232. Las sociedades cuyo ejercicio coincide con el año natural lo presentan del 1 al 30 de noviembre de 2026. Es una declaración informativa y no sale a pagar, pero le cuenta a Hacienda con nombre, tipo de operación y método de valoración cómo te relacionas con tus socios y empresas del grupo.
Cada noviembre revisamos en el despacho el modelo 232 de sociedades de socios profesionales, empresas familiares y pequeños grupos. El fallo que más vemos no es presentarlo mal. Es no saber que había que presentarlo, porque nadie sumó todas las operaciones con la misma persona.
Qué es el modelo 232 y quién tiene que presentarlo
El modelo 232 es la declaración informativa de operaciones con personas o entidades vinculadas y de operaciones con países o territorios calificados como paraísos fiscales. Lo presentan las sociedades (y los establecimientos permanentes de no residentes) que, en el ejercicio, superan alguno de los umbrales que fija la Agencia Tributaria. No tiene cuota a ingresar.
La vinculación se define en el artículo 18.2 de la Ley 27/2014 del Impuesto sobre Sociedades. En una pyme, lo habitual es la relación de la sociedad con un socio que tiene al menos el 25 % del capital. También cuentan sus administradores (salvo por la retribución de sus funciones), los familiares de socios y administradores y las otras sociedades del grupo. Si quieres repasar cómo se valoran esas operaciones, lo explicamos con ejemplos en nuestra guía de operaciones vinculadas entre socio y sociedad.
Los umbrales del modelo 232: 250.000 €, 100.000 € y 50 %
Según las instrucciones oficiales del modelo 232, estás obligado si en el periodo impositivo se da cualquiera de estas situaciones:
| Situación | Umbral | ¿Hay que presentar? |
|---|---|---|
| Operaciones con una misma persona o entidad vinculada | Más de 250.000 € a valor de mercado | Sí |
| Operaciones específicas del mismo tipo | Más de 100.000 € | Sí |
| Operaciones del mismo tipo y método de valoración | Más del 50 % de la cifra de negocios | Sí, sea cual sea el importe |
| Operaciones o valores en paraísos fiscales | Sin importe mínimo | Sí |
| Rentas de intangibles cedidos a vinculadas con la reducción del artículo 23 LIS | Sin importe mínimo | Sí |
El primer umbral es el que más sorprende. Se calcula por persona vinculada y sumando todas las operaciones que tienes con ella: los honorarios del socio, el alquiler de su local, la cesión de un vehículo. Cada una por separado puede parecer pequeña y, juntas, pasar de 250.000 euros.
Qué son las operaciones específicas
Son operaciones que Hacienda vigila con más atención y que tienen un umbral más bajo, de 100.000 euros. Las instrucciones de la AEAT recogen tres:
- Operaciones con personas físicas que tributan en estimación objetiva (módulos) y que, solas o con sus familiares, tienen al menos el 25 % del capital de la sociedad.
- Transmisión de negocios, o de valores y participaciones no admitidos a negociación o admitidos en paraísos fiscales.
- Transmisión de inmuebles y operaciones sobre intangibles.
Si en 2025 tu socio te vendió una nave por 140.000 euros, presentas el modelo 232 aunque no haya ninguna otra operación con él.
Operaciones que no se declaran
Hay operaciones que no se declaran, sea cual sea su volumen. Las principales son las que se hacen entre sociedades de un mismo grupo de consolidación fiscal y las de AIE y UTE (salvo las UTE que aplican la exención del artículo 22 LIS). También quedan fuera las realizadas en ofertas públicas de venta o de adquisición de valores.
Tampoco entra el sueldo del administrador por sus funciones de administración, porque la ley lo excluye de la vinculación. Otra cosa es que el administrador cobre además por trabajos profesionales o de gerencia: esa parte sí cuenta. Sobre la deducibilidad de ese sueldo hay doctrina reciente del Supremo que resumimos en sueldo del administrador sin aprobación de la junta.
Plazo del modelo 232 en 2026
El modelo 232 se presenta en el mes siguiente a los diez meses posteriores a la conclusión del periodo impositivo. Traducido:
- Si tu ejercicio va de enero a diciembre, el modelo 232 de 2025 se presenta del 1 al 30 de noviembre de 2026.
- Si tu ejercicio cerró, por ejemplo, el 30 de junio de 2026, cuentas diez meses desde el cierre (hasta el 30 de abril de 2027) y lo presentas durante mayo de 2027.
La presentación es obligatoriamente electrónica, desde la sede de la Agencia Tributaria, con certificado electrónico. La puede hacer la propia sociedad, su representante o un colaborador social. Toda la información del trámite está en la ficha del procedimiento GI43.
Cómo se rellena: lo que pide cada registro
Por cada persona o entidad vinculada y cada tipo de operación se crea un registro con estos datos:
- NIF de la vinculada (si es no residente sin NIF español, el fiscal de su país con el código ISO de dos letras) y si es persona física o jurídica.
- Tipo de operación: prestación de servicios, arrendamiento, compraventa, financiación, transmisión de inmuebles…
- Si es un ingreso (I) o un pago (P) para la sociedad que declara.
- El método de valoración usado, entre los del artículo 18.4 LIS: precio libre comparable, coste incrementado, precio de reventa, distribución del resultado o margen neto.
- El importe de la operación en euros, sin IVA.
Dos reglas que conviene tener presentes. Los ingresos y los pagos con la misma persona van en registros separados y no se compensan. Y si una misma clase de operación se ha valorado con dos métodos distintos, también se separa en dos registros.
Si después de presentarlo detectas un error, se corrige con una declaración complementaria (para añadir registros que faltaban) o sustitutiva (para modificar o dar de baja registros).
Ejemplo con números: cuándo una SL de servicios entra en el 232
Ejemplo hipotético. Una SL de ingeniería tiene una socia con el 80 % del capital. En 2025, la socia factura a la sociedad 186.000 euros por sus servicios profesionales. Además, le alquila la oficina, que es suya, por 6.000 euros al mes.
- Servicios profesionales: 186.000 €.
- Alquiler de la oficina: 72.000 €.
- Total con la misma persona vinculada: 258.000 €.
Supera los 250.000 euros, así que la sociedad debe presentar el modelo 232 antes del 30 de noviembre. Lleva dos registros con la socia: uno de servicios y otro de arrendamiento, los dos como pago (P), cada uno con su método de valoración.
Si el alquiler hubiera sido de 5.000 euros al mes, el total habría quedado en 246.000 euros y no habría modelo 232. Eso no quita que Hacienda pueda comprobar que los honorarios y la renta son de mercado. Por debajo del umbral no se informa, pero la obligación de valorar a precio de mercado sigue intacta.
Qué pasa si no lo presentas o lo presentas mal
No presentar en plazo una declaración informativa es una infracción del artículo 198 de la Ley General Tributaria. La multa es de 20 euros por cada dato o conjunto de datos referidos a una misma persona o entidad, con un mínimo de 300 euros y un máximo de 20.000 euros. Si la presentas tarde pero antes de que Hacienda te lo pida, la multa y sus límites se reducen a la mitad. Presentarla con datos incompletos, inexactos o falsos se sanciona por el artículo 199 de la misma ley.
En el ejemplo anterior, olvidar el modelo 232 costaría la multa mínima de 300 euros. El importe no es lo que preocupa. Lo que pesa es otra cosa. El 232 alimenta los cruces de datos de la Agencia Tributaria, y una sociedad que paga a su socio sin declararlo tiene más papeletas para recibir un requerimiento o una comprobación del Impuesto sobre Sociedades. Pasa lo mismo si el método de valoración no encaja con su actividad.
Hay otra obligación distinta que no se debe confundir con esta: la documentación de las operaciones vinculadas. No se presenta, se guarda a disposición de Hacienda, y su incumplimiento tiene un régimen sancionador propio en el artículo 18.13 LIS, con multas de 1.000 euros por dato. Lo contamos en la guía de operaciones vinculadas y, si la sanción ya ha llegado, en cómo reducir una sanción de Hacienda.
Antes de pulsar «presentar»: la revisión que hacemos en el despacho
- Listamos a todas las personas y sociedades vinculadas: socios con el 25 % o más, administradores, familiares y sociedades participadas.
- Sumamos por persona todo lo que ha habido en 2025: honorarios, alquileres, préstamos, ventas, cesiones de bienes.
- Comprobamos que cada operación tiene contrato escrito y un precio que se pueda defender con comparables.
- Cruzamos los importes con la contabilidad, con el modelo 347 y con lo que el socio declaró en su IRPF. Si no cuadran, lo vemos ahora y no en una inspección.
- Elegimos y dejamos por escrito el método de valoración de cada tipo de operación.
Esta revisión encaja con el cierre contable y fiscal de 2026: lo que no esté documentado en noviembre conviene arreglarlo antes del 31 de diciembre. Si tu grupo empieza a tener varias sociedades, ordenar las relaciones con una holding también simplifica estas obligaciones.
Preguntas frecuentes sobre el modelo 232
¿Hay que presentar el modelo 232 si no llego a ningún umbral?
No. Solo lo presentan las sociedades que superan alguno de los umbrales o que operan con paraísos fiscales. No existe una declaración «en negativo».
¿El importe del modelo 232 lleva IVA?
No. Las instrucciones de la AEAT piden el importe de cada operación en euros y sin IVA.
¿Se declara lo que cobra el administrador?
La retribución por las funciones de administrador no se incluye porque la ley la excluye de la vinculación. Si además presta servicios profesionales o de dirección a la sociedad, esa parte sí se tiene en cuenta para el umbral de 250.000 euros.
¿Cuándo se presenta el modelo 232 si mi ejercicio no coincide con el año natural?
En el mes siguiente a los diez meses posteriores al cierre. Con un cierre a 30 de septiembre de 2026, el plazo sería agosto de 2027.
¿Qué multa hay por presentar el modelo 232 fuera de plazo?
Si lo presentas tarde sin requerimiento previo, la sanción del artículo 198 LGT se reduce a la mitad: 10 euros por dato o conjunto de datos, con un mínimo de 150 euros y un máximo de 10.000 euros.
¿El modelo 232 sustituye a la documentación de operaciones vinculadas?
No. Son dos obligaciones distintas. El 232 se presenta en noviembre; la documentación se prepara y se guarda por si Hacienda la pide.
Revisa tu modelo 232 con nosotros antes del 30 de noviembre
Quedan pocas semanas de plazo. Si tienes socios que facturan a tu sociedad, te alquilan locales o te han vendido algún activo, revisamos contigo si estás obligado, preparamos los registros y dejamos documentado el valor de mercado. Lo hacemos dentro del Pack Empresas o como encargo puntual.
Agenda una consultoría y lo dejamos resuelto este mes.
Fuentes oficiales: Agencia Tributaria, instrucciones del modelo 232 y procedimiento GI43; Ley 27/2014 del Impuesto sobre Sociedades (artículos 18 y 23); Ley 58/2003 General Tributaria (artículos 198 y 199).
Fotografía: Pool Moncloa / Sandra Armada. El ministro de Hacienda, Arcadi España, en la rueda de prensa posterior al Consejo de Ministros del 13 de octubre de 2026.

Abogado fiscalista en ASESOLAB, asesoría fiscal, laboral y contable para empresas y autónomos, con oficina en Madrid
Ver todos sus artículos
Últimos artículos
-
 Modelo 232: si operas más de 250.000 € con tu socio, declara antes del 30 de noviembre
-
 Derechos del contribuyente en una inspección de Hacienda: qué puedes exigir y cómo prepararte
-
 Factura impagada: cómo recuperar el IVA del 21 % que ya pagaste a Hacienda
-
 Ley Beckham en 2026: requisitos, plazo de 6 meses y cuánto pagas de verdad
-
 Inteligencia artificial en Hacienda: qué cambia para tu empresa y cómo prepararte