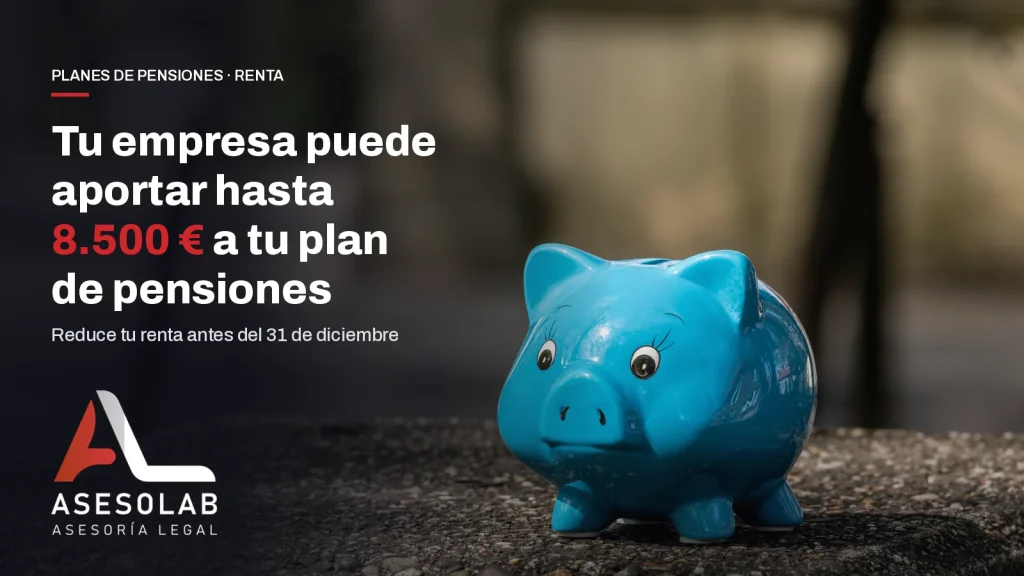
Sí, tu empresa puede aportar a tu plan de pensiones y esa cantidad reduce la base de tu declaración de la renta. Según el artículo 52 de la Ley 35/2006, el límite general es de 1.500 euros al año, que sube hasta 8.500 euros más cuando el incremento procede de contribuciones empresariales, con el tope del 30 % de tus rendimientos del trabajo y de actividades económicas. La aportación cuenta para 2026 si queda hecha antes del 31 de diciembre.
Casi ningún administrador-socio se plantea el plan de pensiones de empresa en noviembre, y es justo cuando todavía se puede actuar. En el despacho lo vemos cada diciembre: alguien llama con la renta ya cerrada en la cabeza y descubre que había una vía para pagar menos que dejó pasar. Aquí te contamos cuánto se puede aportar, quién puede hacerlo, qué cifras maneja la ley y qué letra pequeña conviene leer antes de firmar.
Qué dice la ley sobre el plan de pensiones de empresa
Las aportaciones a planes de pensiones reducen la base imponible general del Impuesto sobre la Renta de las Personas Físicas (IRPF), es decir, el importe sobre el que luego se aplica la tarifa. No son una deducción en cuota: bajan la renta que tributa, y por eso el ahorro real depende de tu tipo marginal. A más renta, más compensa.
El artículo 52 de la Ley 35/2006, en el texto consolidado del BOE, fija un límite máximo conjunto para todas tus aportaciones. Se aplica la menor de dos cantidades: el 30 % de la suma de tus rendimientos netos del trabajo y de actividades económicas, o 1.500 euros anuales. Ese segundo límite se incrementa en los supuestos que recoge la tabla.
| Concepto | Límite anual |
|---|---|
| Aportación individual (límite general) | 1.500 € |
| Incremento si procede de contribuciones empresariales | 8.500 € |
| Incremento para autónomos en planes sectoriales o planes de empleo simplificados de autónomos | 4.250 € |
| Tope conjunto de los dos incrementos anteriores | 8.500 € |
| Primas de seguros colectivos de dependencia pagadas por la empresa (aparte) | 5.000 € |
| Límite porcentual sobre rendimientos del trabajo y de actividades económicas | 30 % |
Si sumas el límite general y el incremento máximo, el techo teórico es de 10.000 euros al año. Es una suma aritmética de las dos cifras anteriores, no un número que la ley cite como tal, y solo lo alcanza quien tenga rendimientos suficientes para respetar el 30 %.
Cómo funciona cuando paga la empresa
Una contribución empresarial es el dinero que la sociedad aporta al plan de empleo a favor de sus trabajadores o administradores. Para ti es un rendimiento del trabajo en especie que se te imputa, y a la vez se reduce de tu base por el mismo importe. El resultado fiscal es que el dinero no pasa por tu nómina y no tributa este año.
La ley permite además que el propio trabajador aporte cantidades vinculadas a lo que pone la empresa, con una escala que depende de la contribución empresarial y que cambia si cobras más de 60.000 euros brutos de esa misma empresa. Es una pieza fina del artículo 52 y conviene calcularla con el plan delante, no de memoria.
Una advertencia que repetimos a cada cliente. Que la contribución sea gasto deducible en el Impuesto sobre Sociedades de la empresa no se da por hecho. Depende de que sea una retribución real y razonable por el trabajo o el cargo, y no un reparto de beneficios al socio con otro nombre. Lo revisamos caso a caso antes de recomendarlo.
Ejemplo práctico: cuánto puedes ahorrar
Ejemplo hipotético. Una administradora-socia de una SL de Madrid tiene 60.000 euros de rendimientos netos del trabajo. El 30 % de esa cifra son 18.000 euros, así que el límite porcentual no la frena. La empresa aporta 8.500 euros a su plan de empleo y ella añade 1.500 euros de aportación individual. La base general baja en 10.000 euros.
Si su tipo marginal fuera del 37 % (la cifra varía según comunidad autónoma y tramo, así que es solo una referencia), dejaría de pagar 3.700 euros en la renta de 2026. Ese dinero no desaparece: queda en el plan y tributará como rendimiento del trabajo cuando lo cobre, normalmente en la jubilación y con un tipo que suele ser menor porque los ingresos también lo son.
Un autónomo con 40.000 euros de rendimientos netos de actividad económica puede aportar 1.500 euros más 4.250 euros a un plan sectorial o a un plan de empleo simplificado de autónomos, es decir, 5.750 euros. Con el mismo 37 % de referencia, el ahorro sería de 2.127,50 euros. El 30 % de 40.000 son 12.000, así que tampoco hay tope porcentual en este caso.
Plazo: qué significa «antes del 31 de diciembre»
La reducción se aplica en el ejercicio en que se hace la aportación, y el ejercicio fiscal de las personas físicas termina el 31 de diciembre. Si la aportación llega en enero, cuenta para 2027. Por eso no recomendamos dejarlo para el último día hábil: las transferencias, las gestoras y los bancos tienen sus propios calendarios de cierre, y lo que importa es que quede abonado y registrado dentro de 2026.
Si este año no agotas el límite o tu base no da para absorberlo, el apartado 2 del artículo 52 permite reducir en los cinco ejercicios siguientes las cantidades aportadas que no hayas podido aplicar por falta de base o por el límite porcentual. No se pierde, pero tampoco conviene contar con ello como estrategia.
La letra pequeña: tu dinero queda bloqueado
Un plan de pensiones no es una cuenta de ahorro con ventajas fiscales. Solo se puede cobrar en los supuestos que fija la normativa de planes de pensiones, como la jubilación, la incapacidad, la dependencia o el fallecimiento, y en algunos casos excepcionales como el desempleo de larga duración o la enfermedad grave. Si necesitas liquidez en dos o tres años, esta no es tu herramienta.
Tampoco ahorras si lo único que haces es mover dinero de un bolsillo a otro sin planificar. El ahorro fiscal es real, pero hay que compararlo con la rentabilidad del plan, sus comisiones y lo que harías con ese dinero de otra forma, por ejemplo, dejarlo en la sociedad como reserva o repartirlo. Sobre eso último te contamos cuánto se paga al repartir dividendos en una sociedad limitada.
Qué hacer ahora, paso a paso
- Calcula tus rendimientos netos de 2026 para saber cuánto absorbe el 30 %. Si tienes dudas con los gastos del ejercicio, empieza por el cierre contable y fiscal de 2026.
- Comprueba si tu sociedad tiene ya un plan de empleo o si habría que promoverlo. Sin plan de empleo no hay contribución empresarial.
- Decide la cuantía con el despacho, teniendo en cuenta cómo te pagas: nómina, dividendos o ambos. Lo hablamos en nuestra guía de autónomo societario.
- Haz la aportación con margen y guarda el justificante, porque Hacienda puede pedir el certificado del plan.
- Anota la reducción cuando prepares la renta en primavera, junto con el resto de beneficios de nuestra lista de deducciones fiscales de 2026.
Preguntas frecuentes
¿Cuánto puedo reducir en total con un plan de pensiones de empresa?
Hasta 1.500 euros de límite general más hasta 8.500 euros si el incremento viene de contribuciones empresariales, siempre que no superes el 30 % de tus rendimientos del trabajo y de actividades económicas. Esa suma, 10.000 euros, es el máximo teórico.
¿Puede mi sociedad limitada hacer aportaciones a mi plan?
Sí, si existe un plan de empleo del que la sociedad sea promotora y tú seas partícipe. La deducibilidad del gasto en el Impuesto sobre Sociedades hay que justificarla, porque Hacienda mira que la retribución sea real y proporcionada.
¿Y si soy autónomo sin sociedad?
Puedes sumar 4.250 euros a los 1.500 del límite general si aportas a un plan de pensiones sectorial o a un plan de empleo simplificado de autónomos. En total, 5.750 euros, con el límite del 30 % de tus rendimientos de actividad.
¿Hasta cuándo puedo aportar para la renta de 2026?
Hasta el 31 de diciembre de 2026. Lo que se abone en enero se aplica a la renta de 2027, así que conviene adelantar la operación unos días.
¿Puedo recuperar el dinero cuando quiera?
No. Solo en los supuestos que fija la normativa de planes de pensiones. Y cuando lo cobres tributará como rendimiento del trabajo.
¿Qué pasa con lo que no pueda reducir este año?
Según el apartado 2 del artículo 52, las aportaciones no reducidas por insuficiencia de base o por el límite porcentual se pueden reducir en los cinco ejercicios siguientes.
Cómo te ayudamos en Asesolab
En Asesolab, despacho de abogados fiscalistas, laboralistas y contables en Madrid, calculamos contigo el punto en el que la aportación te ahorra impuestos sin dejar tu tesorería a cero. Revisamos la sociedad, tu forma de cobrar y el cierre del ejercicio antes de proponerte una cifra. Si ya llevas la fiscalidad con nosotros, forma parte del trabajo de nuestro Pack Empresas. Si todavía no, puedes agendar una consultoría y lo vemos antes de que se acabe el año. En 10 formas legales de pagar menos impuestos en una empresa tienes el resto de palancas que conviene revisar ahora.
Si además quieres que tu empresa te pague seguro médico, comida o transporte sin que ese dinero tribute, lo explicamos con límites y ejemplo en nuestra guía de retribución flexible.
Fuentes oficiales
Ley 35/2006, de 28 de noviembre, del IRPF, artículos 51 y 52 (BOE, texto consolidado).
Los ejemplos son hipotéticos y no sustituyen el estudio de tu caso.
Fotografía: Dietmar Rabich / Wikimedia Commons, «Münster, Domplatz, Sparschwein — 2022 — 0863», licencia CC BY-SA 4.0.

Abogado fiscalista en ASESOLAB, asesoría fiscal, laboral y contable para empresas y autónomos, con oficina en Madrid
Ver todos sus artículos
Últimos artículos
-
 ¿Tienes empleados? Cada nómina te costará más en 2027: la subida de cotización que ya está fijada por ley
-
 ¿Vas a contratar en Madrid? La ayuda de hasta 11.000 € por empleo se cerró el 16 de noviembre, y esto es lo que puedes hacer
-
 ¿Eres autónomo en Madrid y te vas de baja? La Comunidad pagará hasta 1.250 € al mes a quien te sustituya
-
 ¿Tienes varias empresas? Holding y grupo empresarial no son lo mismo, y eso cambia lo que pagas
-
 ¿Compartes décimo en Navidad? Hacienda se queda 72.000 € del Gordo aunque seáis diez (y qué dejar por escrito)