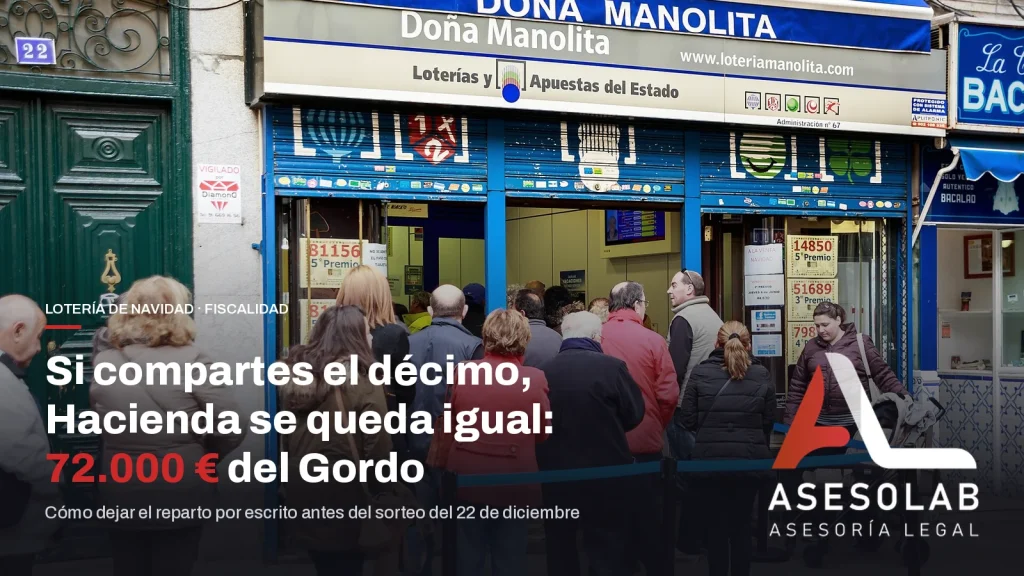
Cinco compañeros de oficina compran un décimo de 20 euros y cada uno pone 4. El 22 de diciembre sale el Gordo y el décimo vale 400.000 euros. La duda llega enseguida: si, al ser cinco, Hacienda retiene menos. No retiene menos. Son 72.000 euros, igual que si el décimo fuera de una sola persona o de diez. Lo que cambia con un décimo compartido no es el impuesto, sino quién tiene que poder demostrar el reparto, y ahí es donde en el despacho vemos los problemas.
Cuánto se queda Hacienda de un décimo compartido
El gravamen especial sobre los premios de la Lotería es del 20 % sobre la parte que supera los 40.000 euros, y se calcula por décimo, no por persona. Si el décimo se comparte, esos 40.000 euros exentos se reparten entre los participantes según su porcentaje. El resultado es el mismo para el Gordo: 72.000 euros para Hacienda, lo juegue uno o diez.
La regla está en la disposición adicional trigésima tercera de la Ley 35/2006 del IRPF: están exentos los premios cuyo importe íntegro sea igual o inferior a 40.000 euros, y si lo superan solo tributa el exceso. La retención o el ingreso a cuenta es del 20 %. Con los premios del sorteo de Navidad de 2026, según la información publicada sobre el sorteo, queda así por cada décimo de 20 euros:
| Premio por décimo | Importe | Hacienda retiene | Cobras |
|---|---|---|---|
| Primero (el Gordo) | 400.000 € | 72.000 € | 328.000 € |
| Segundo | 125.000 € | 17.000 € | 108.000 € |
| Tercero | 50.000 € | 2.000 € | 48.000 € |
| Cuartos | 20.000 € | 0 | 20.000 € |
| Quintos | 6.000 € | 0 | 6.000 € |
| Pedrea | 100 € | 0 | 100 € |
Ejemplo hipotético: diez amigos y un Gordo
Diez amigos juegan un décimo y cada uno pone 2 euros. A cada uno le corresponde un 10 %, es decir, 40.000 euros de premio íntegro. De los 40.000 euros exentos del décimo le tocan 4.000, así que tributa por 36.000, que al 20 % son 7.200 euros. Cada uno cobra 32.800 euros. Multiplica 7.200 por diez y obtienes los mismos 72.000 euros del Gordo en manos de una sola persona. Compartir no ahorra impuestos. Tampoco los aumenta.
Sí hay una diferencia si cada amigo compra su propio décimo del mismo número. Entonces son diez décimos premiados y el gravamen se exige de forma independiente por cada décimo, de modo que cada uno conserva sus 40.000 euros exentos. Por eso un premio de 20.000 euros (un cuarto) se cobra entero, tenga un dueño o veinte.
Quién cobra y por qué el reparto debe estar probado
El décimo se cobra a nombre de quien lo presenta, y a esa persona se le practica la retención sobre el premio entero. Según la guía de la Asociación Española de Asesores Fiscales (AEDAF), quien cobra como beneficiario único debe estar en condiciones de acreditar el reparto, con la identificación de cada ganador y su porcentaje.
Si no puede, el riesgo es doble. Hacienda puede entender que el premio era solo suyo, y lo que luego transfiere a los demás puede tratarse como una donación, con su propio impuesto según la comunidad autónoma. Es un riesgo, no una certeza, pero el coste de evitarlo es una hoja firmada de antemano.
Cómo dejar el reparto por escrito antes del sorteo
- Un documento con el número, la serie y la fracción del décimo, el importe que pone cada persona y su porcentaje.
- Nombre y DNI de cada participante y de quien custodia el décimo, con la firma de todos.
- Una copia para cada uno. La AEDAF recomienda entregar a cada participante una copia firmada o un documento con los datos del depositario.
- Una fotografía del décimo guardada con fecha antes del sorteo.
- Los pagos por transferencia o Bizum con un concepto claro, por ejemplo «Décimo Navidad 2026», para dejar rastro. Lo que Hacienda ve de los Bizum lo explicamos en Bizum y Hacienda en 2026.
Si el décimo ya está comprado y no hay nada firmado, hazlo hoy y no el día que toque. Un papel fechado antes del sorteo pesa mucho más que uno redactado después.
¿Hay que declarar el premio en la renta?
No. Los premios sujetos a este gravamen no se integran en la base imponible del IRPF, y la autoliquidación no se presenta cuando el premio no supera la cuantía exenta o ya se ha practicado retención. En la práctica, quien cobra un cuarto, un quinto o la pedrea no hace nada más, y quien cobra el Gordo recibe el importe ya con los 72.000 euros retenidos. La lectura completa de esta disposición está en el texto consolidado de la disposición adicional 33.ª.
Lotería en la empresa: décimos para empleados, clientes y la sociedad
Las empresas compran décimos para regalar o para jugar entre la plantilla, y aquí el tratamiento cambia según quién sea el destinatario.
Clientes y proveedores. Un décimo regalado es una atención comercial. Se deduce en el Impuesto sobre Sociedades con el tope del 1 % del importe neto de la cifra de negocios (artículo 15.e de la Ley 27/2014), y con factura a nombre de la empresa. Los números los vemos en nuestro artículo sobre regalos y cestas de Navidad de empresa.
Empleados. Una cesta de Navidad se trata como retribución en especie: lleva ingreso a cuenta y cotiza. Para un décimo, lo prudente es aplicar el mismo criterio y avisar a quien lleve las nóminas antes de diciembre. Conviene entregar un décimo completo a cada trabajador y anotar nombre, número y serie. Y cuidado con la costumbre: si lo repites cada año, la plantilla puede acabar reclamándolo como condición más beneficiosa. El coste real de cada empleado lo desglosamos en cuánto cuesta un trabajador a la empresa.
Décimos a nombre de la sociedad. Si es la propia empresa quien juega y el décimo sale premiado, la AEDAF indica que las sociedades que obtengan un premio sujeto al gravamen especial deben incluir su importe entre las rentas del periodo. Antes de comprar a nombre de la empresa, consúltanoslo.
Preguntas frecuentes sobre décimos compartidos
¿Cuánto se queda Hacienda del Gordo de Navidad?
72.000 euros por décimo: el 20 % de los 360.000 euros que superan la exención de 40.000. Al ganador le quedan 328.000 euros netos.
¿Si somos diez, la exención de 40.000 euros se multiplica por diez?
No. La exención es por décimo y se prorratea entre los cotitulares según su cuota. Diez personas con un solo décimo reparten esos 40.000 euros, no tienen 400.000 exentos.
¿Pago impuestos por un cuarto o un quinto premio?
No. Los premios de hasta 40.000 euros por décimo están exentos, así que cuartos, quintos y pedrea se cobran íntegros.
¿Quién debería cobrar un décimo compartido?
Lo habitual es quien lo custodia. Lo importante es que exista un documento firmado con el reparto y los datos de todos, para poder demostrar a Hacienda quién es titular de cada parte.
¿Tengo que incluir el premio en la declaración de la renta?
No, porque el premio no se integra en la base imponible. Si hay retención, el impuesto ya está pagado y no se presenta autoliquidación.
Antes del 22 de diciembre, deja el papel hecho
El impuesto del Gordo no se negocia, pero el reparto sí se puede dejar bien atado. En Asesolab, despacho de abogados fiscalistas en Madrid, preparamos el documento de reparto y revisamos cómo tratar los décimos que compra tu empresa para clientes y plantilla, dentro del cierre del ejercicio. Tienes más ideas para esas fechas en la cena de Navidad de empresa y, si ya trabajas con nosotros, forma parte del Pack Empresas.
Agenda una consultoría y lo revisamos contigo.
Fuentes: Ley 35/2006 del IRPF, disposición adicional 33.ª; AEDAF, cómo tributan los premios de la Lotería de Navidad; Ley 27/2014 del Impuesto sobre Sociedades. Los importes de los premios de 2026 proceden de la información publicada sobre el sorteo. Información general: cada caso debe revisarse de forma individual.
Fotografía: Barcex, Wikimedia Commons, licencia CC BY-SA 3.0.

Abogado fiscalista en ASESOLAB, asesoría fiscal, laboral y contable para empresas y autónomos, con oficina en Madrid
Ver todos sus artículos
Últimos artículos
-
 ¿Tienes empleados? Cada nómina te costará más en 2027: la subida de cotización que ya está fijada por ley
-
 ¿Vas a contratar en Madrid? La ayuda de hasta 11.000 € por empleo se cerró el 16 de noviembre, y esto es lo que puedes hacer
-
 ¿Eres autónomo en Madrid y te vas de baja? La Comunidad pagará hasta 1.250 € al mes a quien te sustituya
-
 ¿Tienes varias empresas? Holding y grupo empresarial no son lo mismo, y eso cambia lo que pagas
-
 ¿Compartes décimo en Navidad? Hacienda se queda 72.000 € del Gordo aunque seáis diez (y qué dejar por escrito)