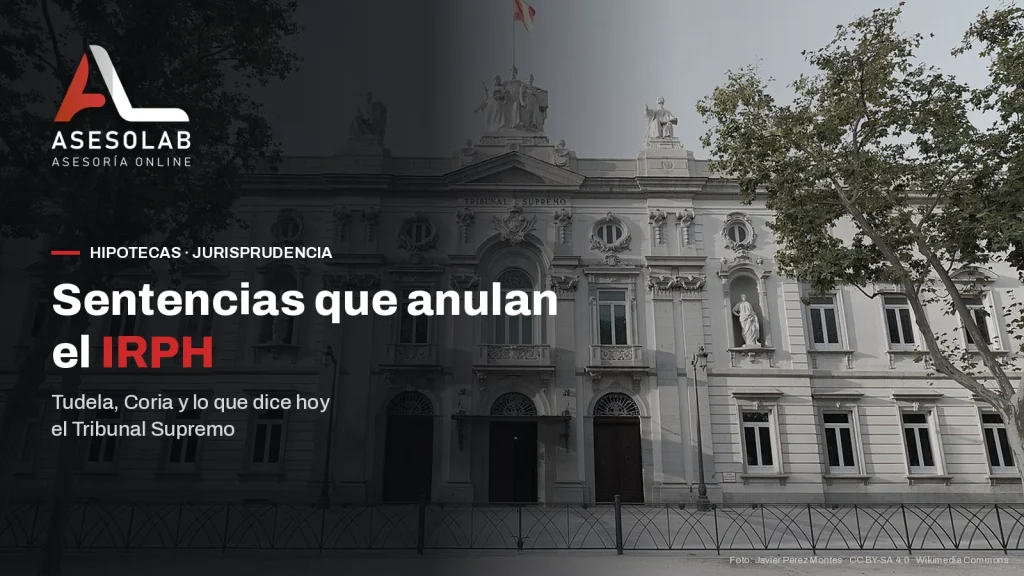
Si tu hipoteca va referenciada al IRPH, las sentencias que anulan este índice por falta de transparencia te interesan, aunque conviene leerlas con calma. Dos casos se están compartiendo mucho estos días: un juzgado de Tudela que sustituye el IRPH por el Euríbor y un juzgado de Coria (Cáceres) que deja el préstamo al 0 % de interés. Son resoluciones de primera instancia, cada una con sus hechos, y ninguna se puede trasladar sin más a tu escritura.
Qué han decidido los juzgados de Tudela y Coria
Un juzgado puede anular el IRPH cuando el banco no demuestra que explicó al cliente cómo funcionaba el índice y qué coste podía tener frente a otras opciones. Si lo anula, puede sustituirlo por el Euríbor y ordenar devolver lo cobrado de más o, en casos concretos, dejar el préstamo sin interés.
Tudela: IRPH fuera, Euríbor dentro y más de 20.000 euros
Según publicó Noticias de Navarra el 23 de septiembre de 2026, el Juzgado de Primera Instancia e Instrucción n.º 4 de Tudela declaró abusiva la cláusula IRPH de una hipoteca firmada con Banco Santander en 2004. El juzgado ordenó recalcular toda la vida del préstamo con el Euríbor como índice sustitutivo y devolver al cliente lo pagado en exceso con intereses legales, algo más de 20.000 euros, además de condenar en costas al banco.
El razonamiento es el que más nos interesa. La escritura recogía una definición incompleta del índice, no explicaba que el IRPH se calcula como una TAE y no mencionaba la advertencia del Banco de España sobre aplicar un diferencial negativo. El banco hizo lo contrario: sumó un diferencial positivo. El juzgado se apoyó en la sentencia del TJUE de diciembre de 2024 y en las del Tribunal Supremo de noviembre de 2025. Ese mismo medio informa de que la sentencia es firme porque el banco no la recurrió, un dato que conviene tener presente porque no es lo habitual en este tipo de pleitos.
Coria: préstamo al 0 % y 64.281 euros
El segundo caso lo contó elEconomista el 28 de octubre de 2025. El Juzgado de Primera Instancia e Instrucción de Coria (Cáceres), en sentencia de 22 de octubre de 2025, anuló el IRPH de una hipoteca y no lo sustituyó por ningún otro índice. Resultado: el préstamo queda sin interés remuneratorio y la entidad debe devolver 64.281 euros pagados de más. La resolución no era firme y podía recurrirse en apelación.
Que dos juzgados lleguen a consecuencias tan distintas (Euríbor en un caso, interés cero en otro) ya dice mucho de cómo está la materia: depende de la cláusula, de la prueba y del criterio de cada tribunal.
Del Supremo al TJUE y vuelta: cómo hemos llegado aquí
La historia del IRPH en los tribunales es un vaivén. Resumida en fechas:
- Diciembre de 2017. El Supremo (STS 669/2017) entendió que el IRPH, al ser un índice oficial, no estaba sujeto al control de transparencia.
- 3 de marzo de 2020. El TJUE, asunto C-125/18, corrigió ese planteamiento: que el índice sea oficial no impide que el juez examine si la cláusula es transparente y, en su caso, abusiva conforme a la Directiva 93/13/CEE.
- Noviembre de 2020. El Supremo (SSTS 595, 596 y 598/2020, entre otras) aceptó ese control, pero concluyó que, aunque faltara transparencia, la cláusula no era abusiva.
- 13 de julio de 2023. El TJUE, asunto C-265/22, insistió en que la publicación en el BOE no basta por sí sola: el consumidor debe poder entender el funcionamiento del índice y sus consecuencias económicas.
- 12 de diciembre de 2024. El TJUE, asunto C-300/23, precisó qué información debía tener el consumidor para valorar coste y riesgo, y dejó la decisión final en manos de los jueces nacionales.
Qué dice hoy el Tribunal Supremo sobre el IRPH
El 11 de noviembre de 2025 el Pleno de la Sala Primera dictó las sentencias 1590/2025 y 1591/2025. Su mensaje es que no hay una respuesta única: cada préstamo se analiza por separado. En una de ellas consideró superada la transparencia porque hubo oferta vinculante y la información estaba accesible; en la otra admitió que faltaba transparencia, pero negó la abusividad porque el coste del IRPH no resultó mucho mayor que el de otros índices en el momento de firmar.
En 2026 el Supremo añadió otra pieza. La STS 161/2026, de 4 de febrero, se ocupó de una hipoteca por subrogación en un préstamo promotor. Allí el problema no era solo la transparencia: el tribunal entendió que la cláusula ni siquiera se había incorporado válidamente al contrato, porque el comprador no tuvo ocasión real de conocerla antes de firmar. Cuando eso ocurre, la cláusula se excluye y el préstamo sigue sin interés remuneratorio.
Por tanto, el panorama actual es este: no hay nulidad automática del IRPH, pero sí casos en los que prospera la reclamación. Puedes consultar las sentencias del Supremo en el buscador del CENDOJ.
Qué hace falta para que prospere una reclamación del IRPH
Por lo que vemos en estas resoluciones, los jueces se fijan en hechos muy concretos:
- Si hubo oferta vinculante y se entregó con antelación a la firma.
- Si el banco facilitó el folleto informativo y la evolución del IRPH en los años anteriores.
- Si la escritura definía bien el índice o remitía a normas antiguas que el cliente no podía localizar.
- Si se informó del diferencial negativo que recomendaba el Banco de España y si, en cambio, se aplicó uno positivo.
- Si la hipoteca procede de una subrogación en el préstamo del promotor y qué información recibió el comprador.
- Cuánto más caro resultó el IRPH frente a otros índices en el momento de contratar.
Nada de esto se presume. El banco tiene que acreditar que informó, pero tú debes aportar los documentos que permitan ver lo que pasó.
Hipoteca con IRPH: qué hacer paso a paso
1. Reúne la documentación
- Escritura de préstamo hipotecario y, si la hay, de subrogación y del préstamo promotor.
- Oferta vinculante, folleto informativo y cualquier simulación que te dieran.
- Recibos o certificado de cuotas pagadas desde la firma.
- Novaciones, acuerdos posteriores o cambios de índice firmados con el banco.
Si te falta algo, puedes pedírselo a la entidad por escrito. Tiene obligación de facilitarte la documentación de tu préstamo.
2. Calcula cuánto te ha costado
Antes de decidir, conviene comparar lo que has pagado con IRPH frente a lo que habrías pagado con el Euríbor más el mismo diferencial. Ese cálculo da una idea del importe en juego y, de paso, del peso que puede tener el argumento del perjuicio económico que ahora exige el Supremo.
3. Intenta primero el acuerdo
Desde el 3 de abril de 2025, la Ley Orgánica 1/2025 exige, con carácter general, haber intentado un medio adecuado de solución de controversias antes de presentar una demanda civil. En la práctica, una reclamación formal al banco bien documentada cumple esa función y deja constancia de la fecha.
4. Valora la vía judicial con un profesional
Si el banco no responde o responde que no, queda la demanda. Aquí el análisis previo es lo que marca la diferencia entre un pleito con recorrido y uno que acaba con una condena en costas que nadie esperaba.
Plazos para reclamar el IRPH
La acción para pedir la nulidad de una cláusula abusiva no prescribe, según la jurisprudencia del Supremo. Otra cosa es la devolución del dinero, cuyo plazo y momento de inicio siguen discutiéndose a la luz de la doctrina del TJUE. Además, aunque hayas terminado de pagar o cancelado la hipoteca, la reclamación puede seguir siendo posible. Por eso no recomendamos esperar: cuanto antes se revise el caso, menos margen hay para discutir plazos.
Si tu IRPH está en un préstamo de la empresa o del negocio
Una advertencia que hacemos a menudo en el despacho. La protección de la Directiva 93/13/CEE es para consumidores. Si el préstamo con IRPH lo firmó tu sociedad o lo pediste como autónomo para tu actividad, la vía del control de transparencia no se aplica igual y el análisis cambia por completo. En esos casos revisamos primero la condición en la que se firmó el préstamo.
También conviene pensar en la parte fiscal. Si en su día te aplicaste la deducción por vivienda habitual y ahora recuperas intereses, la devolución puede tener consecuencias en tu IRPF. Lo mismo ocurre si el inmueble está alquilado y has deducido esos intereses como gasto. Merece la pena calcularlo antes de cobrar, igual que hacemos con otras deducciones vinculadas a la vivienda, como la deducción por alquiler de vivienda habitual.
Preguntas frecuentes sobre el IRPH
¿El Supremo ha declarado nulo el IRPH?
No. El Supremo mantiene que el IRPH es un índice válido y que cada cláusula se analiza caso por caso. Lo que sí ha hecho es aceptar que una cláusula concreta puede no superar el control de transparencia o no haberse incorporado bien al contrato.
¿Me devolverán el dinero si mi hipoteca tiene IRPH?
No hay garantía. Depende de la información que recibiste al firmar, de lo que puedas probar y del criterio del juzgado. Las sentencias de Tudela y Coria muestran que es posible, no que vaya a ocurrir en todos los casos.
¿Qué pasa si el juez anula el IRPH?
Lo más frecuente es sustituirlo por el Euríbor más el diferencial pactado y devolver la diferencia. En casos como el de Coria o el de la STS 161/2026, la cláusula desaparece y el préstamo se queda sin interés remuneratorio.
¿Puedo reclamar si ya cancelé la hipoteca?
Puede ser posible, porque la nulidad no prescribe. La devolución de cantidades sí tiene un plazo cuyo inicio se discute, así que conviene revisar las fechas cuanto antes.
¿Tengo que reclamar al banco antes de demandar?
Con carácter general, sí. La Ley Orgánica 1/2025 exige un intento previo de acuerdo antes de la demanda civil, y una reclamación escrita y documentada es la forma más habitual de cumplirlo.
¿Las sentencias de primera instancia sirven para mi caso?
Sirven como referencia de cómo razonan algunos jueces, pero no obligan a otros juzgados y pueden revocarse en apelación. Lo que vincula es la jurisprudencia del Supremo.
Revisamos tu escritura antes de que decidas
En el despacho no prometemos resultados en el IRPH, porque no se pueden prometer. Lo que sí hacemos es leer tu escritura, la oferta y el resto de papeles, calcular el importe en juego y decirte con franqueza si vemos recorrido. Si necesitas acompañamiento jurídico, nuestros servicios legales se encargan de la reclamación de principio a fin.
Agenda una consultoría y revisamos tu caso.
Este artículo tiene carácter informativo y no sustituye el análisis de tu contrato. Foto de portada: fachada del Tribunal Supremo (Madrid), de Javier Pérez Montes, licencia CC BY-SA 4.0, vía Wikimedia Commons.

Abogado fiscalista en ASESOLAB, asesoría fiscal, laboral y contable para empresas y autónomos, con oficina en Madrid
Ver todos sus artículos
Últimos artículos
-
 Cuota de autónomos 2027: qué está fijado, qué falta por aprobar y cuánto pagarías hoy
-
 Prescripción de deudas con Hacienda: 4 años, pero hasta 10 si compensas pérdidas
-
 Coche de empresa: 50 % del IVA, 16 % de amortización y el 20 % que imputa Hacienda
-
 Autónomo o salario mínimo: cuánto hay que facturar en 2026 para ganar más que en una nómina
-
 «0 % de impuestos en Portugal»: lo que de verdad paga quien se acoge al nuevo NHR